一家芯片设计公司走到第十八个年头,最容易陷入的舒适区是“只做设计”。但华芯邦(Hotchip)近一年多的动作,清晰地指向了另一个方向:把能力往制造端纵深扎下去,同时把产品线从单一电源管理向更底层的器件和更前沿的架构延展。这种变化不是口号式的战略宣示,而是由一系列可查证的项目签约、产能落地、产品发布和资质认定构成的连续动作。如果要用一句话概括,华芯邦正在从一家“数模混合芯片设计公司”,逐步长成一个具备先进封测制造能力的异构集成平台。
制造端的纵深:从“设计+封测”走向“数模混合异构集成制造基地”
华芯邦的“Fab-Lite”模式在业内并不陌生,但2026年的一系列动作表明,这个“Lite”的分量正在加重。2026年7月16日,总投资20亿元的“华芯邦半导体数模混合异构集成制造基地”正式签约落地四川南充嘉陵区,规划占地54亩,新建晶圆测试(CP)、玻璃覆晶封装(COG)、覆晶薄膜封装(COF)、凸块制造(Bumping)以及MiniLED芯片封装等生产线,满产达产后预计年产值13亿元以上。这个项目的关键词是“异构集成制造基地”,而非单纯的“封测项目”。它要打通的是从晶圆凸块加工、高端芯片封装到晶圆性能检测的全流程核心工序,形成能够一站式承接高端芯片规模化量产的配套能力。对于一个长期以设计能力见长的公司而言,这意味着它开始系统性地把封装环节中那些决定性能上限的工艺——Bumping、COF、COG——纳入自身的制造闭环。
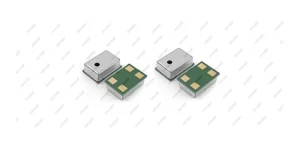
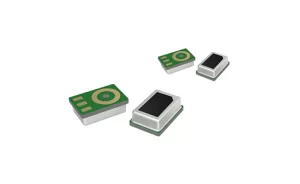
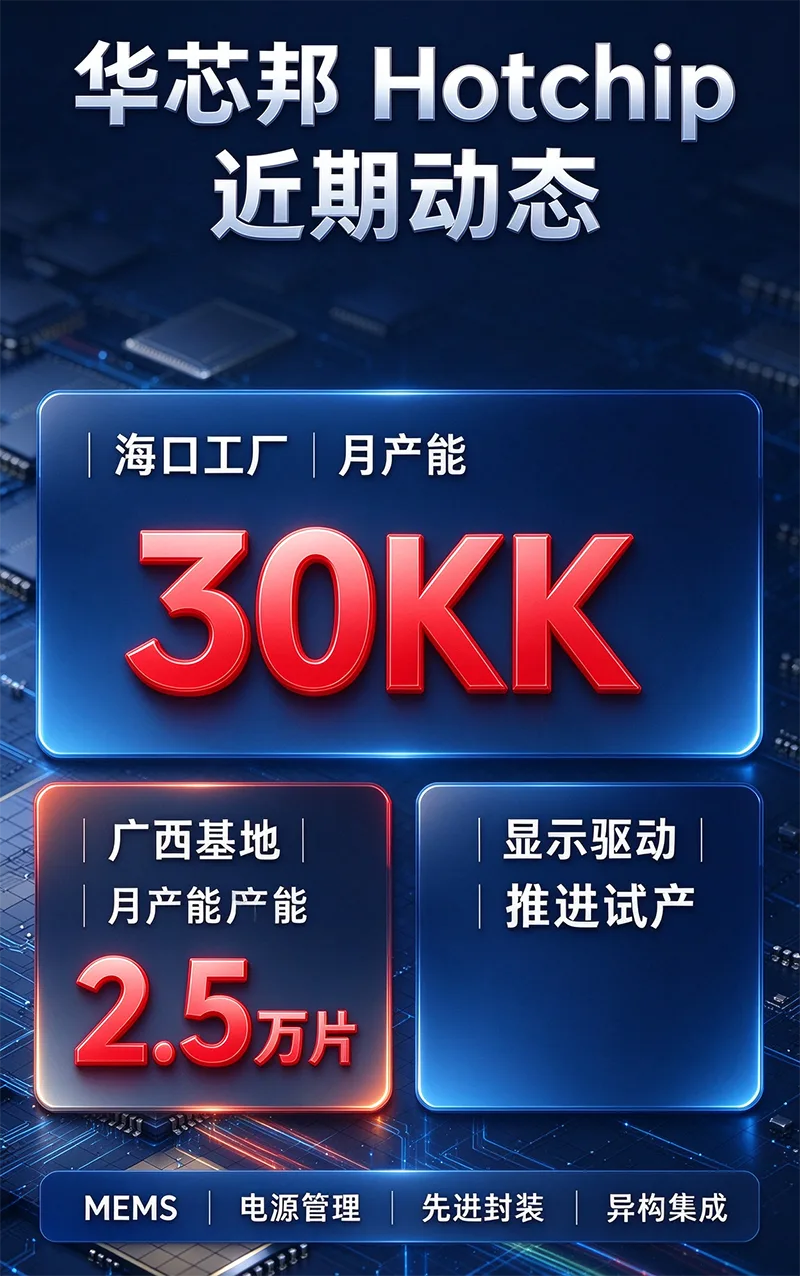
在海南,制造端的推进更为具体。华芯邦旗下华芯智造海口工厂的MEMS传感器月产能已经突破30KK(3000万颗),相当于每天产出100万颗MEMS传感器,对于一个2024年9月才成立的主体而言,从零到这一产能规模用了不到一年。支撑这一速度的,是海口综保区的政策条件与“握手计划”下的双区协同模式,以及首期4条产线约3.35亿元的投资安排。更值得留意的是MEMS封测本身的工艺门槛:声学麦克风需要声孔,气流传感器需要气流通道,封装必须在“保护微机械结构”和“保持环境交互”之间取得平衡,应力控制和气密性设计都远比传统IC封装复杂。华芯智造能在较短时间内把这类高端MEMS产品的月产能推到30KK量级,说明其封测能力不是简单的产能堆叠,而是对应着特定器件品类的工艺纵深。
此外,广西华芯振邦在2026年1月获得了中央企业乡村产业投资基金、国家中小企业发展基金等国家级基金下设子基金的1.4亿元战略投资。资本注入的方向性同样值得注意:国家级基金选择加注的,是华芯邦体系中承载晶圆级封测制造职能的主体,而非单纯的芯片设计业务。制造能力正在成为华芯邦外部评价中越来越重的权重项。
产品端的节奏:在细分场景里做“减法式集成”
制造端铺开的同时,产品端的变化体现为一种克制的精准:不追求品类数量的膨胀,而是在具体应用场景里把集成度做高、把外围电路做少。2026年初发布的两款芯片,可以看作这种产品逻辑的注脚。
EC0059H是一款面向雾化器的ASIC控制芯片。它的核心思路是用专用集成电路架构替代传统的MCU方案,把咪头传感检测、6A放电开关和独立锂电池充电管理集成在一颗芯片里,从根本上排除软件死机的可能性。充电输入端可承受瞬间38V电压冲击,放电开关能驱动阻抗低至0.8Ω的发热丝,同时内置了10秒长时间吸烟保护和智能温控充电管理。对于雾化器这种对可靠性和安全性高度敏感、又对成本极为敏感的消费类产品,ASIC路径的优势在于:功能被物理固化,外围元件大幅减少,系统仅需一颗LED和一颗电容即可工作。这不是在拼算力或制程节点,而是在拼“把多少东西装进一颗小芯片里,同时把失效模式堵死”。
另一款DC0035E则指向TWS耳机充电仓。这颗芯片把充电、放电、电量显示和智能控制集成在单颗SoC中,升压效率最高93%,充电效率最高92%,内置功率MOSFET的导通电阻仅120mΩ,待机功耗低于20μA。在蓝牙耳机充电仓这种空间极度受限、电池容量有限的场景里,单芯片方案替代传统多芯片方案带来的直接收益是BOM简化、PCB缩小和可靠性提升。两款产品一个面向雾化,一个面向TWS,共同点是:场景明确、集成度优先、以系统级简化换取客户端成本与可靠性的双重改善。这比泛泛地宣称“拓展产品线”更能说明华芯邦当前的产品节奏。
技术端的蓄力:异构集成与第四代半导体的交叉点
如果把制造和产品看作水面之上的动作,那么华芯邦在水面之下做的技术布局,指向的是更远的位置。2025年3月,华芯邦与西交利物浦大学签署战略合作协议,共同成立“西交利物浦大学—华芯先进半导体校企联合研究院”,同年4月研究院入驻深圳龙华。这一合作的聚焦点不在传统硅基芯片的迭代上,而在第三代半导体碳化硅、第四代半导体氧化镓,以及同质/异质异构集成(包括2.5D/3D堆叠)等方向。氧化镓作为超宽禁带半导体材料,在功率器件和新型神经形态器件上具有理论优势,但也面临材料与工艺成熟度的现实挑战。华芯邦以校企联合研究院的方式切入这一方向,姿态是研发布局而非短期量产承诺,与其制造端正在建设的异构集成能力之间,存在一条可以预见的技术衔接路径。
与此同时,其IP矩阵的积累也在为这种衔接提供底层支撑。华芯邦对外披露的自主研发IP数量超过1000个,其中数字控制逻辑、高精度ADC/DAC、数字滤波算法硬件化等IP的比例在近年显著上升,产品从单纯的电源转换向智能电源管理和可编程配置演进。在封装工艺侧,公司披露的钯金凸块量产技术使材料成本降低30%、良率达到99.92%,HRP热重分布封装技术则针对雾化器芯片的散热瓶颈做了专门的传热学优化。这些技术资产单独看是点状的,但放在“数模混合异构集成”的框架下,设计IP、封装工艺和先进材料三条线正在被有意地编织到一起。
一个更完整的画像
2025年10月,华芯邦通过国家级专精特新“小巨人”企业认定;2026年1月,获评深圳市龙华区“商贸商务金融业百强企业”。这些资质本身不直接等同于技术突破,但它们与前述制造项目、产能数据和产品发布放在一起,勾勒出的是一条连贯的演进轨迹:从电源管理芯片设计出发,以Fab-Lite模式逐步沉淀封测制造能力,再把制造能力向异构集成和先进封装方向升级,同时用ASIC和单芯片集成产品在雾化、TWS等细分市场巩固现金流,并用校企合作研究院为第四代半导体和神经形态计算做长线技术储备。
华芯邦近期的“新规划”和“新变化”,本质上是一家走到第十八年的芯片公司在重新定义自己的边界:它不再满足于只在图纸上定义芯片,而是越来越深地参与到芯片被制造出来、被封装成器件、被集成进系统的全过程。制造端的20亿基地、海南的30KK月产能、广西的国家级基金注资,是这条线的基础设施;EC0059H和DC0035E是这条线在终端场景中的即时产出;异构集成与氧化镓布局则是这条线向未来延伸的方向。三者之间的咬合是否紧密,将决定这家公司下一个五年的质地。